Eloah Ribeiro dos Santos · 13 de novembro de 2026
As controvérsias no mundo das operações bancárias ganharam mais uma reviravolta em junho deste ano de 2026.
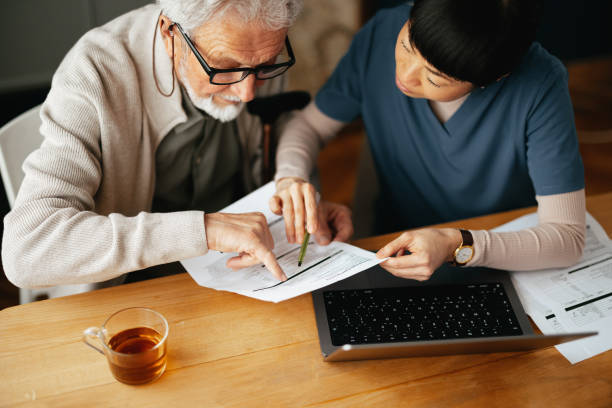
No município de Timbiras, no Maranhão, o Ministério Público do estado ajuizou uma Ação Civil Pública em face de diversos bancos alegando assédio de consumo. Tese essa fundamentada na conduta das instituições ao enviar correspondentes bancários para o domicílio de aposentados e pensionistas, a fim destes realizarem a celebração de empréstimos consignados.
No julgamento do REsp nº 222633/MA a terceira turma do Superior Tribunal de Justiça (STJ), através da relatora Nancy Andrighi, decidiu que a conduta discutida no caso constitui assédio de consumo.
Vamos explorar o que foi decidido, a repercussão do entendimento e o que pode mudar nas relações de consumo entre as instituições financeiras e o consumidor.
O que é assédio de consumo?
O assédio de consumo é a pressão comercial que limita a liberdade de escolha do consumidor, induzindo ou manipulando este a contratar serviços, ou adquirir produtos que sequer seriam cogitados pelo contratante se não fosse pela intervenção de um correspondente, o que revela o objetivo das instituições em celebrar contratos nesta modalidade. Fica evidente que o interesse por trás é o alcance de metas de vendas, e não o crédito responsável da população ou a real necessidade dos idosos, por exemplo.
Dessa forma, tal prática explora a hipervulnerabilidade de grupos mais frágeis e pode ser um forte contribuinte para o superendividamento.
Assim, o Código de Defesa do Consumidor (CDC) trata o tema em três artigos:
Art. 39, III: proíbe fornecer serviço que o consumidor não solicitou;
Art. 39, IV: proíbe se aproveitar da hipervulnerabilidade do consumidor em razão de fraqueza ou ignorância;
Art. 54-C, IV: proíbe assediar ou pressionar o consumidor na oferta de crédito, especialmente se for idoso, analfabeto, doente, ou em situação de vulnerabilidade social.
Segundo o acórdão, a pessoa idosa é considerada hipervulnerável, o que é corroborado pelo Estatuto do Idoso (Lei nº 10.741/2003). Dessa forma, são apontados fatores como a menor familiaridade com a tecnologia, a renda limitada e o isolamento social, já que muitos vivem à margem da sociedade. Na visita domiciliar o consumidor tem pouco tempo para refletir, comparar condições e consultar familiares, o que demonstra que a prática é munida de alto risco financeiro para as vítimas.
Quando a visita é permitida?
Para fins de esclarecimentos, é importante destacar que a decisão não proíbe a visita de um correspondente quando solicitado pelo próprio consumidor. Muitas pessoas optam por este serviço por terem dificuldade de locomoção, por exemplo. Mas é importante destacar que, neste caso, o atendente deve prestar esclarecimentos claros sobre parcelas, juros, custo total e prazos.
Responsabilização dos bancos e instituições financeiras
Ao fundamentar o Recurso Especial, um dos bancos envolvidos alegou que quem é responsável pela inclusão das consignações é o Instituto Nacional do Seguro Social (INSS). Além disso, alegou que não responde por ato de terceiros. Em contrapartida, o STJ rejeitou a tese sob três fundamentos.
O primeiro fundamento se apoia na Resolução nº 4.935/2021 do Banco Central, que estabelece que os correspondentes atuam por conta e sob as diretrizes da instituição contratante, que assume inteira responsabilidade em garantir a segurança das transações e o cumprimento da legislação aplicável.
O segundo se baseia na Súmula 479 do STJ. Diz que as instituições financeiras respondem, objetivamente, independentemente de culpa, por fraudes praticadas por terceiros no âmbito das operações bancárias. Tal tese não se encaixa perfeitamente ao caso, mas com ela é possível concluir que qualquer prejuízo causado pela atuação dos correspondentes recai sobre o banco.
E, por último, o terceiro fundamento acrescenta a Instrução Normativa nº 138/2022 do INSS, que fixa critérios operacionais e não afasta a responsabilidade por práticas abusivas.
Quais os limites da decisão?
Dois pontos merecem atenção na interpretação e na aplicação em casos concretos:
A nulidade dos contratos só será declarada após análise do caso concreto. Isso significa que a contratação realizada mediante visita não solicitada de correspondente bancário não gera hipótese de nulidade automática do consignado. É necessária uma instrução probatória que justifique a extinção do produto contratado.
O segundo detalhe é o de que, por enquanto, a decisão constitui um entendimento consolidado apenas na terceira turma do STJ. A relatora entende que o tema ainda demanda amadurecimento. Então a decisão tem força persuasiva, mas não é vinculante.
Quais cuidados tomar para evitar o assédio de consumo?
A decisão consolida, no âmbito da terceira turma, que o critério central para a definição do assédio de consumo é a vontade do consumidor: se a visita foi solicitada pelo próprio consumidor, em regra, é lícita. Caso não haja essa manifestação da vontade, configura-se assédio.
Por fim, para as famílias e consumidores, as regras são claras: é necessário guardar contratos, comprovantes, mensagens e a identificação de quem realizou a correspondência; verificar os extratos do benefício e os extratos bancários para constatar eventuais cobranças não reconhecidas; registrar reclamação nos canais indicados, como o Consumidor.gov.br, o Banco Central e o Procon do seu estado.
Ademais, também indicamos procurar um advogado de sua confiança.